
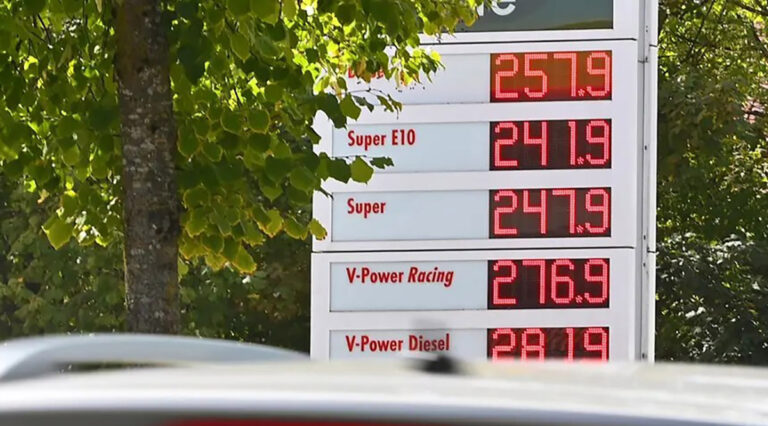
Bund und Länder sorgen gemeinsam für schnelle Entlastung an der Tankstelle (Foto: picture alliance / Sven Simon)
Der Bund senkt die Energiesteuer auf Diesel vom 1. Oktober bis zum 31. Dezember 2026 um rund 14 Cent je Liter. Einschließlich Umsatzsteuer nennt die Bundesregierung eine mögliche Entlastung von knapp 17 Cent an der Zapfsäule. Für Reisebusunternehmen ist die wichtigere Zahl allerdings der Betrag ohne Umsatzsteuer: Wer zum Vorsteuerabzug berechtigt ist, kalkuliert seine Kraftstoffkosten netto. Vor allem aber hängt die Ersparnis davon ab, ob die Steuersenkung im Preis tatsächlich ankommt.
Was bedeutet das für eine Busreise? Ein Reisebus, der auf 100 km 30 l Diesel verbraucht, benötigt für eine 500 km lange Fahrt etwa 150 l. Wird die Steuersenkung vollständig weitergegeben, sinken die Kraftstoffkosten für diese Fahrt rechnerisch um 21 € netto. Bei 45 Fahrgästen sind das rund 47 Cent pro Person. Die Rechnung zeigt: Für eine einzelne Reise ist der Betrag überschaubar. Bei vielen Fahrten summiert er sich.
Fährt ein Bus zwischen Oktober und Dezember bspw. 10.000 km bei einem Verbrauch von 30 l je 100 km, tankt er in diesem Zeitraum rund 3.000 l. Eine vollständige Weitergabe der Steuersenkung würde seine Dieselkosten um 420 € netto reduzieren. Bei vier Bussen mit derselben Fahrleistung wären es 1.680 €. Das ist eine Modellrechnung, keine zugesagte Ersparnis: Fahrleistung, Verbrauch und tatsächlicher Tankpreis unterscheiden sich von Betrieb zu Betrieb.
Die Steuer sinkt – der Dieselpreis kann trotzdem steigen
Die Energiesteuer ist nur ein Bestandteil des Zapfsäulenpreises. Beschaffungskosten, Wechselkurse und die Preisgestaltung der Anbieter ändern sich weiter. Deshalb lässt sich aus dem Oktoberpreis allein nicht ablesen, wie viel vom Tankrabatt beim Unternehmen angekommen ist. Ein Preis, der trotz Steuersenkung höher liegt als im September, beweist für sich genommen noch keine ausbleibende Weitergabe.
Ein Blick auf die erste Steuersenkung im Mai und Juni 2026 zeigt zugleich, warum sich die Frage lohnt: Das Bundeskartellamt bezifferte den beobachteten Preisrückgang bei Diesel damals auf 13,8 Cent und damit auf 82,6 % der rechnerisch möglichen Entlastung einschließlich Umsatzsteuer. Für den neuen Zeitraum ist das kein Prognosewert.
Für Busunternehmen ist daher der eigene Nettopreis je Liter entscheidend. Wer über Tankkarten, Betriebshof oder vertraglich vereinbarte Konditionen tankt, sollte die Abrechnungen vor und nach dem 1. Oktober vergleichen. Dabei müssen Rabatte und Zuschläge ebenso berücksichtigt werden wie die Frage, an welchen Tagen und an welchen Orten getankt wurde. Erst dann lässt sich beurteilen, ob der Betrieb von der Maßnahme profitiert hat.
Was gilt für bereits verkaufte Reisen?
Die Entlastung kann die Kalkulation für noch nicht angebotene Fahrten verbessern. Bei bereits gebuchten Reisen ist sie zunächst ein möglicher Rückgang der Kosten, während andere Kostenpositionen unverändert bleiben oder steigen können. Unternehmen sollten deshalb nicht pauschal 17 Cent je Liter in ihre Reisepreise einrechnen. Für die betriebliche Kalkulation ist der mögliche Nettoeffekt von rund 14 Cent maßgeblich – und auch der nur, soweit er im Einkaufspreis ankommt.
Zum Jahreswechsel entsteht die nächste Unsicherheit. Die Steuersenkung ist nach dem angekündigten Paket bis Ende Dezember befristet. Die Bundesregierung will mit der Mineralölwirtschaft über einen vorübergehenden Spritpreisdeckel ab 2027 sprechen; dessen Ausgestaltung steht noch nicht fest. Für Reisen im kommenden Jahr ist daher offen, welcher Dieselpreis der Kalkulation zugrunde liegen wird.
Der Tankrabatt kann einem Reisebusbetrieb einige Hundert Euro je Fahrzeug ersparen. Er löst aber das eigentliche Kalkulationsproblem nicht: Zwischen Angebot, Buchung und Fahrt können sich Kraftstoffpreise erheblich verändern. Wer seine Dieselkosten sauber erfassen und neue Reisen mit einem realistischen Preis kalkulieren will, braucht deshalb mehr als den Blick auf die Zahl an der Zapfsäule am 1. Oktober.
Peter Strohbach